


Millainen vakuutus retkelle?
Vakuutus on korvannut Teemu Hartikaisen vaellushaavereita useilla tonneilla. Teimme kattavan vertailun retkeilijän eri vakuutusten eroista.
Kun vaeltaa vuosittain yli 3 000 kilometriä, kaikki ei mene aina suunnitellusti.
Teemu Hartikainen on hurahtanut viime vuosina etenkin pitkän matkan vaeltamiseen. Myös lyhyemmät viikon tai parin mittaiset vaellukset ja viikonloppuretket vievät häntä säännöllisesti luontoon.
– Talvella 2021 olimme hiihtovaelluksella Ruotsissa puolisoni kanssa. Ehdimme hiihtää 1 300 kilometrin matkasta 400 kilometriä, kun molempiin kämmeniini tuli jännetuppitulehdus, Hartikainen kertoo.
Vakuutusyhtiö ei vielä tuolloin hyväksynyt etälääkärin lausuntoa, vaan vaatimuksena oli käydä paikan päällä vastaanotolla. Tunturikylässä olisi ollut seuraavan kerran lääkäri vasta yhdeksän päivän päästä, tai Hartikaisen olisi pitänyt kulkea yli sadan kilometrin päähän lääkärin pakeille.
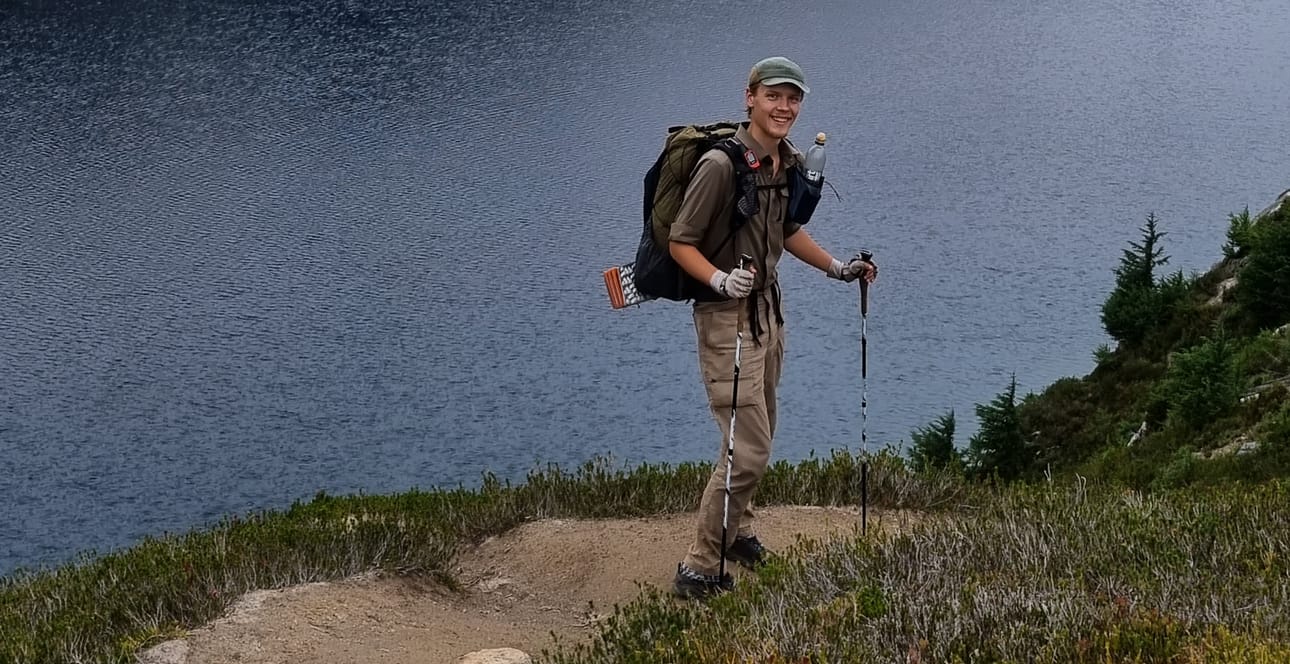
Teemu Hartikaisella on monenlaisia kokemuksia retkeilijän vakuutusturvasta. Jutun kuvissa hän on vaelluksella Pacific Crest Traililla.
Kuva: Haastateltavan kuva
Lopulta vakuutusyhtiö kelpuutti paikallisen kylän fysioterapeutin lausunnon, jotta korvausasiat saatiin kuntoon. Parin päivän levon jälkeen lopputulema oli, että vaellus kannattaisi keskeyttää.
– Ongelmaksi muodostui se, miten varusteeni saataisiin kuljetettua, kun en itse pystynyt kantamaan niitä. Ahkiossa oli tuhansien eurojen edestä tavaraa. Vakuutusyhtiön ensimmäinen näkemys oli, että jätän varusteet kylään ja saan vain itse kyydin kotiin.
Hartikainen vetosi matkatavaravakuutuksessa mainittaviin matkatavaroiden kohtuullisiin pelastuskuluihin.
– Päädyimme kompromissiin, että vakuutusyhtiön kautta tullut sairaanhoitaja kantoi varusteeni. Taksimatka pidennettiin kylästä Uumajaan asti, koska varusteita ei olisi voinut kuljettaa julkisissa. Jatkoimme hoitajan kanssa laivalla Uumajasta Vaasaan.
Loppumatkan Hartikainen kulki kotiinsa Joensuuhun taksilla. Taksinkuljettaja auttoi varusteet kotiovelle.
Vakuutusyhtiö korvasi majoituksen ruotsalaiskylässä ja kyydit kotiin. Jälkikäteen Hartikainen pääsi käymään Joensuussa käsikirurgilla, minkä vakuutus kattoi myös.
Perusvakuutus saattaa vaatia laajennuksen, eikä sekään aina riitä
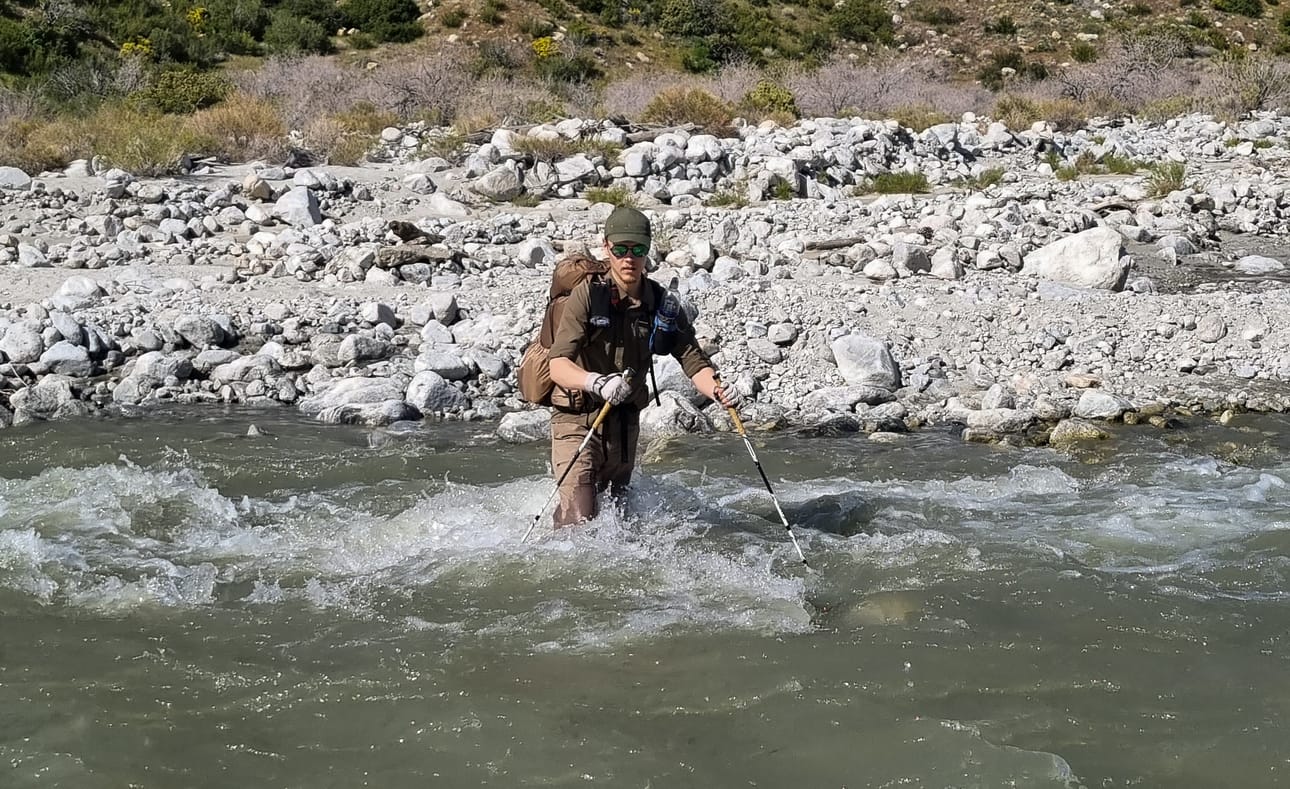
Teemu Hartikaisen vakuutuksen urheilulaajennus kattaa osan erikoisemmista tilanteista ja lajeista.
Kuva: Haastateltavan kuva
Koska Suomessa on vähän varsinaisia pitkän matkan vaellusreittejä, pääosa Hartikaisen vaelluksista suuntautuu ulkomaille. Lähes vuosittain hän on tehnyt usean kuukauden pituisia vaelluksia.
Talvella Hartikainen vaeltaa hiihtäen, kesällä patikoiden. Muutama juoksuvaelluskin on plakkarissa.
Hartikaisella on harrastustaan varten Fennian matkustaja- ja matkatavaravakuutus. Jatkuva vakuutus kattaa korkeintaan 90 päivää kestävät reissut myös ulkomailla. Tarvittaessa pidemmille vaelluksille sovitaan erillinen laajennusmaksu.
– Lisäksi minulla on urheilulaajennus vähän erikoisempien reissujen takia. Laajennus tarvitaan, jos menee esimerkiksi vuorille tai vaeltamiseen liittyy jonkinlaisia kiipeilyvarusteita, kuten jäärautoja, Hartikainen mainitsee.
– On myös tiettyjä lajeja, kuten vapaalasku, joita edes urheilulaajennus ei välttämättä kata. Yleensä tarkoitukseni on ollut hiihtää vain alempana vuoristossa matkaa, mutta ei lasketella rinteillä. Tällaiset tulkinnanvaraiset asiat kannattaa selvittää etukäteen vakuutusyhtiön kanssa.
Hartikainen tekee vaelluksia itsenäisesti, mutta moni lähtee ohjatuille retkille. Kattaako ohjaajan hankkima vakuutus myös osallistujat?
Kaikki vakuutusyhtiöt suosittelevat tiedustelemaan ennakkoon, sisältyykö retkelle järjestäjän puolesta vakuutusturvaa ja minkä laajuinen se on.
Pohjola Vakuutukselta muistutetaan, että osallistujien omistamat esineet, kuten pyörät, kajakit, kanootit, eivät välttämättä ole järjestäjän vakuutuksen piirissä. Ifiltä täydennetään, että ohjaajan vakuutus voi olla muutenkin rajatumpi verrattuna omaan henkilökohtaiseen vakuutukseen.
– Joissain tapauksissa järjestävä taho on voinut hankkia osallistujille matka- tai tapaturmavakuutuksen, Fennialta kerrotaan.
Vakuutus auttaa ulkomailla ja kotimaassa
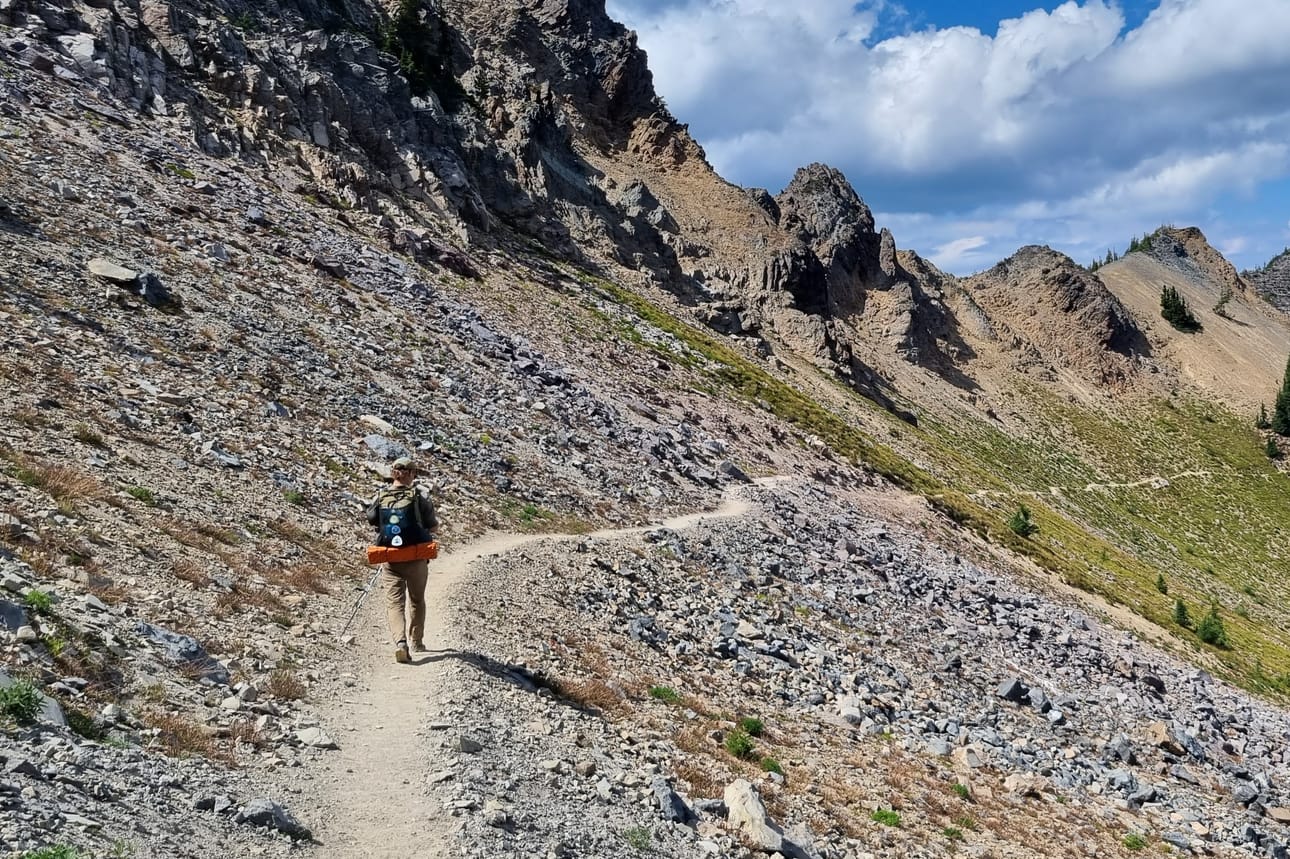
Pacific Crest Trailin vaelluksella Teemu Hartikaiselle ja hänen puolisolleen sattui monenlaista.
Kuva: Haastateltavan kuva
Vuonna 2023 Hartikainen oli vaeltamassa puolisonsa kanssa Yhdysvalloissa kuuluisaa Pacific Crest Trailia. 4 265 kilometrin pituinen reitti kulkee Yhdysvaltojen länsiosissa Meksikon rajalta Kanadan rajalle saakka.
Lopulta vaellus venähti 7,5 kuukauteen erinäisten vammojen ja sairastelujen takia.
Alkumatkasta Hartikaisen nilkasta pullahti jänne, mikä esti etenemisen. Lisäksi pariskunta joutui sairauskierteeseen, kun kuumetauti vei mehut molemmista.
– Olennaista on pystyä perustelemaan, että on lääketieteellisesti pakottava tarve odottaa tervehtymistä. Kävimme lääkärissä useaan kertaan hakemassa lääkärinlausuntoja ja olimme jatkuvasti yhteydessä vakuutusyhtiöön, Hartikainen kertoo.
Hän kokee, että erikoisiin tilanteisiin matkustajavakuutus mukautuu kehnosti. Vaellus suositellaan usein keskeyttämään rasitusvammojen takia, mutta sairauksia korvataan helpommin. Tällä vaelluksella Hartikaisen nilkka sai tervehtyä sillä välin, kun pariskunta sairasteli muutoin.
Myöhemmin Hartikaisen puolison akillesjänne vihoitteli. Tervehtyminen kesti kuukauden, jolloin pariskunta majoittui tuttaviensa luona. He eivät hakeneet vakuutuksesta majoituskorvauksia, koska vakuutusyhtiö ei olisi korvannut näin pitkää odottelua, vaan kehotti palaamaan kotiin.
– Vakuutusyhtiö kuitenkin pidensi vakuutuksen kestoa, koska majoituimme omakustanteisesti. Lopulta pääsimme jatkamaan matkan loppuun, vaikkakin myöhässä aikataulusta.
Vakuutusyhtiö kustansi ensimmäisen sairastumisen aikana tulleet majoituskulut ja kaikki vaelluksen aikaiset lääkärikäynnit. Lääkärilaskuihin olisi uponnut muuten 2 500–3 000 euroa.
Syys–lokakuun taitteessa 2024 Hartikainen lähti yksin patikoimaan reilun kahden viikon ajaksi Pohjois-Lapin erämaihin. Puolivälissä vaellusta Hartikaisen jalka kipeytyi niin pahasti, että hän joutui odottelemaan autiotuvalla kolmatta päivää. Jalka ei kuitenkaan ottanut parantuakseen.
Jos hän olisi odottanut jalan tervehtymistä, muonavarastot olisivat loppuneet kesken. Niinpä hän liftasi noin 30 kilometrin matkan Muotkan Ruoktuun ja otti majoituksen ylläpidolla.
Kolmantena majoituspäivänä, eli kaikkiaan viiden lepopäivän jälkeen, Hartikainen pystyi jatkamaan vaellustaan. Hän pääsi kulkemaan suunnittelemansa reitin loppuun asti. Vakuutusyhtiö käsittelee edelleen, korvaako se lepopäivien majoituskustannuksia.
– Koin tärkeänä, että sain keskustella tuolloin puhelimessa lääkärin kanssa. Oirekuvaa arvioidessa voi saada selville, mikä vaiva luultavasti on kyseessä, ja pystyy tekemään järkevämpiä päätöksiä, Hartikainen sanoo.
– Kotimaassa vakuutusyhtiö kehottaa kuitenkin ensisijaisesti keskeyttämään vaelluksen, jolloin yhtiö maksaisi julkisen liikenteen kustannukset kotiin ja korkeintaan yhden yön majoituksessa. Niinpä tämä majoitus saattaa jäädä omalle kontolleni maksettavaksi.
Ehtoihin kannattaa perehtyä tarkasti ennakkoon
Jos kyseessä ei ole akuutti hätä, Teemu Hartikaisella on aina tapana kysyä vakuutusyhtiöltä, miten tietyssä vahinkotilanteessa on tarpeen toimia. Vakuutuksista on hänen mukaansa hyötyä etenkin ulkomailla reissatessa.
Kuva: Haastateltavan kuva
Kun retkeilyharrastaja pohtii omaa vakuutusturvaansa, erilaisten vakuutusten päällekkäisyydet kannattaa selvittää. Tyypillisesti vaelluksella sattunut tavaravahinko voi mennä joko kotivakuutuksen tai matkatavaravakuutuksen piikkiin.
Pohjola Vakuutuksella, Ifillä ja Fennialla kotivakuutus kattaa kotimaan vaelluksella mukana kulkevat tavarat, joihin kuuluvat harrastus- ja urheiluvälineet. Kotivakuutuksen laajuudesta riippuen erillistä matkatavaravakuutusta ei siis välttämättä tarvita.
Vakuutusten ehtoihin sekä omavastuun ja korvausmäärien suuruuteen on syytä tutustua huolella ennakkoon, jotta vakuutusyhtiön päätökset eivät tule yllätyksenä vahingon sattuessa.
Matkatavaroita on aina säilytettävä ja valvottava huolellisesti. Matkatavaravakuutuksesta korvataan tavallisesti erilaisia rikkoutumisvahinkoja mutta myös varkauksia. Kuitenkaan Pohjola Vakuutus ja Fennia eivät korvaa retkeilyvarusteen kulumista tai rikkoutumista siihen tarkoitetussa käytössä.
Myöskään If ei korvaa retkeilyvarusteen kulumisesta johtuvia vahinkoja, kun taas rikkoutumisia korvataan. Esimerkiksi teltan rikkoutuminen kuuluu vakuutuksen piiriin, mutta urheiluvälineiden, kuten maastopyörän, rikkoutuminen liikuntasuorituksen aikana on rajattu vakuutuksesta pois.
– Kun kaaduin rinkka selässä hiihtovaelluksella ja lapio vääntyi rikki, matkatavaravakuutus korvasi sen. Vakuutus korvasi myös vaellussauvan, jonka kahvan hiiri oli jyrsinyt rikki. Jos taas horjahtaisi kävellessä sauvan päälle ja se katkeaa, silloin sauvaa ei korvata, Hartikainen huomauttaa.
Vaelluksella tapahtuva tapaturma tai sairastuminen voi lukeutua matkustaja-, matka-, tapaturma-, terveys- tai sairausvakuutukseen. Eri yhtiöillä on eri nimiä vakuutuksille, mikä kannattaa niitä vertaillessaan ottaa huomioon.
Suomessa julkiseen terveydenhoitoon pääsee jokainen ilman vakuutusta, myös retkioloissa tapahtuneen haaverin takia. Jos ihminen joutuu onnettomuuteen vaelluksella, Suomessa pelastus- ja evakuointipalvelut ovat ilmaisia. Myös sairastumistilanteessa evakuointi luonnosta on maksutonta, kun siihen on selvä lääketieteellinen peruste.
Kun suomalainen matkustaa tai oleskelee väliaikaisesti toisessa EU- tai Eta-maassa, Sveitsissä, Isossa-Britanniassa tai Pohjois-Irlannissa, hän saa lääketieteellisesti välttämätöntä sairaanhoitoa eurooppalaisella sairaanhoitokortilla. Ulkomailla evakuointi saattaa kuitenkin tulla kalliiksi.
Jos kyseessä ei ole akuutti hätä, Hartikaisella on aina tapana kysyä vakuutusyhtiöltä, miten tietyssä vahinkotilanteessa on tarpeen toimia. Vakuutuksista on hänen mukaansa monenlaista hyötyä etenkin ulkomailla reissatessa.
– Vakuutus nopeuttaa ja helpottaa hoitoon pääsyä. Ulkomailla matkahätäpalvelu järjestelee asiat puolestasi, mikä vähentää stressiä. Vakuutus saattaa myös korvata evakuoinnin oudoista paikoista kesken vaelluksen.
Juttua varten on haastateltu myös Lapin hyvinvointialueen pelastuslaitoksen pelastuspäällikkö Harri Paldaniusta.
Vertaile vakuutuksia
Kysyimme tätä juttua varten Suomen suurimmilta vakuutusyhtiöiltä retkeilyharrastuksen vakuuttamisesta. Kokosimme alle keskeiset vastaukset Pohjola Vakuutukselta, Ifiltä ja Fennialta. LähiTapiolalta emme saaneet vastauksia.